El mejor seguro para viajes largos en 2026 — Comparativa sincera
Aviso publicitario: este artículo contiene enlaces de afiliado (publicidad). Si reservas a través de uno de estos enlaces, recibo una pequeña comisión; el precio para ti no cambia.
Seguro médico de viaje para viajes largos: mi comparativa sincera tras 82 países
Un seguro médico de viaje de larga duración es imprescindible cuando viajas más de seis semanas seguidas: tu seguro médico público alemán ya no paga en el extranjero. Lo aprendí por las malas en 2016, cuando emprendí mi primer viaje largo al Sudeste Asiático. Desde entonces he puesto a prueba en condiciones reales, por 82 países, los seguros médicos en el extranjero de ADAC, HanseMerkur y ERGO: algunos fueron excelentes y otros, un auténtico desastre.
- Para viajes largos: SafetyWing (desde unos 62 $/mes), mi seguro principal actual para todos los viajes fuera de Alemania, cancelable mes a mes.
- Ganador alemán de la comparativa: la tarifa de larga duración de HanseMerkur, desde 1,15 €/día, cubre hasta cinco años sin franquicia y con capital asegurado ilimitado.
- La opción más barata para viajes cortos: el seguro médico en el extranjero de ADAC parte de una cuota anual de 12,80 € y cubre viajes de hasta 63 días, incluida la repatriación.
- Cláusula fundamental: «repatriación médicamente recomendable» y no solo «médicamente necesaria»; la diferencia puede determinar si pasas semanas hospitalizado en el extranjero.
- Ejemplos de costes reales: fractura de brazo en EE. UU., 15.000-40.000 €; noche de hospital en Tailandia, 500-2.000 €; vuelo de regreso por motivos médicos, hasta 80.000 € según la distancia.
- Combinación para viajeros frecuentes: seguro médico público (TK), más HanseMerkur de larga duración, más seguro de equipo independiente (200 €/año), por menos de 600 € anuales para una protección completa.
En este artículo comparto mi experiencia personal con las mejores aseguradoras, explico en qué debes fijarte al elegir y te cuento qué seguro utilizo actualmente y por qué.
SafetyWing Nomad Insurance
Mi seguro principal para todos los viajes largos desde 2024. Cubre 180+ países, funciona como una suscripción (cancelable mes a mes) y asume los tratamientos de COVID. Desde unos 62 $/mes, es bastante más barato que los proveedores alemanes de larga duración.
- ✓ Desde ~62 $/mes para todos los países (EE. UU. opcional)
- ✓ Renovación mensual automática, cancelable en cualquier momento
- ✓ Tratamientos de COVID incluidos, sin exclusiones por enfermedades preexistentes en casos agudos
- ✓ Diseñado para nómadas digitales & trotamundos
Consultar SafetyWing directamente →
Enlace de afiliado: sin sobrecoste para ti. Al contratar, apoyas este blog.
Por qué necesitas un seguro médico de viaje: los datos sin adornos
Muchos piensan: «Soy joven y estoy sano, no me va a pasar nada». Yo también lo pensaba, hasta que acabé en un hospital en Colombia por una intoxicación alimentaria grave. Sin seguro, solo la atención de urgencias me habría costado más de 2.000 €. En Estados Unidos, incluso los tratamientos sencillos pueden alcanzar rápidamente las cinco cifras.
Esta es la realidad:
- EE. UU.: una fractura de brazo puede costar 15.000–40.000 €
- Australia: un traslado en ambulancia cuesta 800–3.000 AUD
- Tailandia: un ingreso en un hospital privado cuesta 500–2.000 € por noche
- Perú: tratamiento del mal de altura en Cusco: 300–1.200 €
- Vuelo de regreso por motivos médicos: 10.000–80.000 € según la distancia
Tu seguro médico público alemán cubre como máximo 6 semanas en otros países de la UE, y con limitaciones. ¿Fuera de Europa? Cero cobertura. Los seguros complementarios privados suelen excluir las «actividades peligrosas», y a veces eso incluye hasta el esnórquel.
Comparativa de seguros médicos en el extranjero 2026: SafetyWing, HanseMerkur & ADAC a prueba
En los últimos diez años he probado personalmente las siguientes aseguradoras y aquí las comparo según los criterios que de verdad importan para viajar durante mucho tiempo.
1. SafetyWing Nomad Insurance: mi seguro principal actual
SafetyWing es mi seguro principal personal para todos los viajes largos fuera de Alemania desde 2024. La gran diferencia respecto a los proveedores alemanes: funciona como una suscripción mensual. No aseguras un viaje concreto, sino que tienes protección continua y cancelas cuando quieres. Perfecto para nómadas digitales, mochileros de larga duración y quienes no saben si volverán a los 6 o a los 18 meses.
- Coste: desde unos 62 $/mes (menores de 40 años, sin cobertura en EE. UU.); cobertura estadounidense opcional con suplemento
- Duración máxima del viaje: ilimitada; la suscripción se renueva automáticamente
- Franquicia: 250 $ por siniestro
- Repatriación: incluida hasta 100.000 $
- Países: 180+ en todo el mundo; tratamientos en el país de origen también cubiertos hasta 30 días al año
- COVID: tratamiento incluido, sin exclusión
- Particularidad: cancelable mes a mes, sin formularios alemanes y reclamaciones online en minutos
¿Para quién es adecuado? Nómadas digitales, mochileros de larga duración sin fecha fija de vuelta, creadores de contenido, trabajadores en remoto y quienes quieren mantener la flexibilidad. Si vives principalmente en Alemania y viajas 2–3 veces al año, te conviene más HanseMerkur; pero para quienes pasan la mayor parte del tiempo viajando, SafetyWing es actualmente la mejor opción del mercado.
2. HanseMerkur: el ganador alemán de la comparativa
Utilizo HanseMerkur desde 2019 y nunca me ha decepcionado. Su tarifa de larga duración «Reise-Krankenversicherung für lange Reisen» (seguro médico para viajes largos) cubre estancias de 56 días a 5 años. Lo que me convenció: cuando necesité un dentista en Arabia Saudí, el reembolso llegó en dos semanas, sin discusiones.
- Coste: desde 1,15 €/día (según edad y destino)
- Duración máxima del viaje: hasta 5 años
- Franquicia: ninguna
- Repatriación: incluida (médicamente recomendable)
- Enfermedades preexistentes: empeoramiento agudo cubierto
- Particularidad: también están cubiertas las estancias en tu país de hasta 6 semanas entre viajes
3. Seguro médico en el extranjero de ADAC
El seguro de ADAC es más barato, pero también más limitado. Para viajes cortos de hasta 63 días tiene un precio imbatible, aunque es menos adecuado para viajes largos. Lo tuve en mis primeros viajes por Europa y quedé satisfecho, pero después cambié para los viajes de mayor duración.
- Coste: desde 12,80 €/año (una persona) para viajes de hasta 63 días
- Duración máxima del viaje: 63 días por viaje
- Franquicia: ninguna
- Repatriación: incluida (médicamente recomendable Y viable)
- Particularidad: extremadamente económico para viajes cortos
4. Allianz Travel: el proveedor prémium
Allianz ofrece la protección más completa, pero también es la más cara. Una opción sólida para viajeros de negocios y quienes quieren ir sobre seguro. La utilicé para un viaje de tres meses por Sudamérica: la gestión fue profesional, pero el coste, notablemente mayor.
- Coste: desde 2,50 €/día para viajes largos
- Duración máxima del viaje: hasta 365 días (ampliable)
- Franquicia: varía según la tarifa
- Repatriación: incluida
- Particularidad: central de emergencias 24/7 con médicos de habla alemana
5. WorldNomads: el clásico mochilero
WorldNomads fue durante mucho tiempo la referencia entre mochileros porque se puede contratar incluso una vez iniciado el viaje. Sin embargo, los precios han subido bastante en los últimos años y los reembolsos a veces tardan meses. Para mí, que viajo de forma permanente, ya no es la primera opción.
- Coste: desde 3–6 €/día según la región
- Duración máxima del viaje: ampliable con flexibilidad
- Franquicia: 100–250 € según la tarifa
- Repatriación: incluida
- Particularidad: se puede contratar después de iniciar el viaje
Costes de seguros médicos de viaje 2026: comparación directa de precios de ADAC, HanseMerkur y ERGO
| Aseguradora | Coste/día | Duración máx. | franquicia | Repatriación |
|---|---|---|---|---|
| HanseMerkur | desde 1,15 € | 5 años | Ninguna | ✓ |
| ADAC | desde 0,04 € | 63 días | Ninguna | ✓ |
| Allianz Travel | desde 2,50 € | 365 días | Variable | ✓ |
| WorldNomads | desde 3,00 € | Flexible | 100–250 € | ✓ |
Seguro médico en el extranjero de larga duración: en qué fijarte al elegir
No todos los seguros médicos de viaje son iguales. Estos son los cinco criterios que, tras años de pruebas, considero más importantes:
1. Repatriación médicamente recomendable frente a médicamente necesaria
Esta es la diferencia más importante. «Médicamente necesaria» significa que solo te repatrían si no pueden tratarte allí. «Médicamente recomendable» significa que te repatrían en cuanto sea mejor para tu recuperación. En una emergencia, la diferencia puede suponer pasar semanas en un hospital de un país en desarrollo en lugar de recibir tratamiento en casa.
2. Capital asegurado
Debería ser de al menos 500.000 €, mejor ilimitado. Especialmente si viajas a Estados Unidos, Canadá o Australia, donde los tratamientos tienen costes astronómicos. Mi HanseMerkur ofrece cobertura ilimitada, y solo eso ya me tranquiliza.
3. Exclusiones por actividades
Muchos seguros excluyen los «deportes peligrosos». Y la definición varía mucho: para algunos proveedores ya cuentan el buceo o el kitesurf. Como hago kitesurf y vuelo drones con frecuencia, tengo que mirarlo con lupa. Mi consejo: lee la letra pequeña y pregunta a la aseguradora si tienes dudas.
4. Enfermedades preexistentes
La mayoría de los seguros no cubre las enfermedades crónicas preexistentes. Pero los buenos proveedores, como HanseMerkur, sí cubren un empeoramiento agudo de una enfermedad conocida. Si tienes asma, por ejemplo, y sufres un ataque grave durante las vacaciones, el seguro paga.
5. Tratamientos dentales
Los problemas dentales en el extranjero son más frecuentes de lo que parece. Muchas tarifas solo cubren el tratamiento del dolor, no las prótesis ni las intervenciones importantes. En mi visita al dentista en Arabia Saudí, HanseMerkur cubrió íntegramente los 380 €: no ocurre con todas las aseguradoras.
Siniestro con el seguro médico en el extranjero de ADAC: mi experiencia
Colombia: intoxicación alimentaria en Cartagena
En 2019, en plena ruta mochilera por Colombia, sufrí una fuerte intoxicación alimentaria. Dos noches de hospital, sueros y análisis: coste total de 1.800 €. El reembolso de mi aseguradora de entonces llegó sin problemas en tres semanas.
Arabia Saudí: dolor de muelas en pleno desierto
Durante una colaboración con la oficinas de turismo saudí, de repente me empezó un dolor de muelas intenso. El dentista de Riad era excelente y el tratamiento costó 380 €. HanseMerkur lo reembolsó todo: lo presenté por la app y, a los 12 días, tenía el dinero en mi cuenta.
Noruega: accidente con el dron y herida en la mano
Al despegar mi dron en Lofoten, con viento junto al borde de una roca, me corté la mano. Nada grave, pero hicieron falta cinco puntos. En Noruega, los tratamientos para turistas son caros: 650 € por una simple cura. También aquí: reembolso íntegro.
Seguro médico de viaje para nómadas digitales & viajeros permanentes
Si, como yo, viajas prácticamente todo el tiempo, necesitas una solución especial. El seguro médico de viaje clásico exige tener residencia fija en Alemania. Como viajero permanente tienes dos opciones:
Opción 1: mantener la residencia + seguro médico de viaje de larga duración. Es lo que hago: sigo empadronado en Alemania, pago mi seguro médico público y tengo además HanseMerkur para viajes largos. Así estoy asegurado tanto dentro como fuera del país.
Opción 2: dar de baja la residencia + seguro médico internacional. Quien da de baja su residencia en Alemania necesita un seguro médico internacional como SafetyWing o Cigna Global. Son más caros (desde 70 €/mes), pero ofrecen cobertura mundial sin vinculación a una residencia.
Los errores más frecuentes con el seguro médico de viaje
- Contratar demasiado tarde: la mayoría de los seguros debe contratarse ANTES de iniciar el viaje. WorldNomads es una de las pocas excepciones.
- No revisar la cobertura: muchos contratan a ciegas la tarifa más barata sin leer las exclusiones. Kitesurf, moto, buceo… A menudo no están cubiertos.
- No guardar justificantes: sin facturas originales e informes médicos no hay reembolso. Fotografío cada factura al momento y la guardo en la nube.
- Doble seguro: algunas personas tienen cobertura por la tarjeta de crédito Y por un seguro complementario, y pagan dos veces sin necesidad.
- Capital asegurado demasiado bajo: 50.000 € parecen mucho… hasta que acabas en cuidados intensivos en Estados Unidos.
Tarjetas de crédito con seguro médico de viaje: ¿merecen la pena?
Muchas tarjetas prémium, como Amex Platinum o Barclays Visa, incluyen seguro médico de viaje. De entrada suena bien, pero tiene pegas:
- A menudo hay que haber pagado el viaje con la tarjeta
- Duración máxima del viaje normalmente de solo 45–90 días
- Capitales asegurados a menudo inferiores a los de proveedores especializados
- Exclusiones más estrictas para enfermedades preexistentes
Mi conclusión: bien como complemento para viajes cortos, pero claramente insuficiente como única protección para viajes largos.
Mi combinación para 2024/2025
Actualmente utilizo esta combinación:
- Base: seguro médico público en Alemania (TK)
- Viajes largos: tarifa de larga duración de HanseMerkur (1,15 €/día)
- Además: tarjeta Amex Platinum (como respaldo para viajes cortos)
- Seguro de equipo: póliza fotográfica independiente para mi cámara y mi dron (unos 200 €/año)
Coste total de una protección completa: menos de 600 € al año. Menos de lo que costaría un solo tratamiento en el extranjero.
Preguntas frecuentes sobre el seguro médico de viaje
¿Necesito seguro médico de viaje para países de la UE?
En principio, con tu TSE (Tarjeta Sanitaria Europea) tienes atención básica en los países de la UE. Pero la repatriación y los tratamientos privados no están cubiertos, y en algunos países la calidad de la sanidad pública es limitada. Recomiendo un seguro complementario también para viajes por la UE, aunque solo sea por la repatriación.
¿Qué pasa si enfermo durante el viaje y quiero cancelar el seguro?
La mayoría de las aseguradoras no permite cancelar durante un tratamiento en curso. Pero puedes cancelarlo al final del periodo contractual. Por lo general, se siguen atendiendo los tratamientos ya iniciados.
¿El seguro cubre también tratamientos de COVID?
Sí, la mayoría de los proveedores serios ya considera la COVID una enfermedad habitual. Sin embargo, los costes de cuarentena y las cancelaciones a menudo NO están cubiertos. Hay que leer con atención.
¿Puedo ampliar el seguro mientras estoy de viaje?
Con HanseMerkur sí, por correo electrónico o en su portal online. Con la mayoría de los demás proveedores también, aunque suele haber una carencia de 2–4 semanas para la ampliación.
¿Qué diferencia hay entre «Reisekrankenversicherung» y «Auslandskrankenversicherung»?
En la práctica, son lo mismo. En alemán, «Reisekrankenversicherung» (seguro médico de viaje) es más frecuente en el uso cotidiano y «Auslandskrankenversicherung» (seguro médico en el extranjero) es el término técnicamente más preciso. Fíjate en la cobertura, no en el nombre.
¿Están cubiertos los accidentes con drones?
Las lesiones que te cause tu propio dron, sí, siempre que el vuelo de drones no esté excluido expresamente. Los daños materiales en el propio dron NO están cubiertos por el seguro médico de viaje: para eso necesitas un seguro de dron o de equipo independiente. Como creador de contenido con equipo caro, recomiendo encarecidamente una póliza aparte.
Conclusión: mi recomendación clara
Tras 82 países y varios siniestros, puedo decirlo claramente: no escatimes en el seguro médico de viaje. HanseMerkur es mi favorito indiscutible para viajes largos: precio diario bajo, sin franquicia, cobertura ilimitada y reembolso sencillo. Para viajes cortos de hasta dos meses, ADAC tiene un precio imbatible.
Elijas la aseguradora que elijas, lo importante es tener una. Porque, en una emergencia, un seguro médico de viaje no solo puede ahorrarte miles de euros, sino que, en el peor de los casos, puede salvarte la vida.
Lista de comprobación antes de tu próximo viaje
Para que no olvides nada, esta es mi lista personal, la que repaso antes de cada viaje largo:
- Revisa la protección: ¿sigue vigente tu póliza? ¿Cubre el destino?
- Comprueba el capital asegurado: al menos 500.000 € para países con sanidad cara
- Confirma las actividades: ¿kitesurf, buceo y moto están expresamente cubiertos?
- Lee la cláusula de repatriación: «médicamente recomendable», no solo «médicamente necesaria»
- Guarda el número de emergencias: guarda en el móvil la línea de urgencias de tu aseguradora, disponible también sin conexión
- Conserva los documentos en formato digital: guarda el certificado del seguro, el número de póliza y el contacto de emergencia en la nube
- Actualiza las vacunas: algunos seguros exigen tener las vacunas al día para determinados destinos
- Lleva medicamentos: prepara tu botiquín de viaje personal, sobre todo para destinos remotos
Esta lista me ha salvado las vacaciones varias veces. Especialmente lo del número de emergencias: una vez tuve un problema en Venezuela y pude llamar directamente a la línea de HanseMerkur. En 30 minutos me recomendaron un hospital y confirmaron que asumían los gastos. Es un servicio que no aprecias de verdad hasta que lo necesitas.
Viajar es lo mejor que puedes hacer con tu dinero, pero solo si estás protegido. Invierte esos pocos euros al día en un buen seguro y disfruta sin preocupaciones. Créeme: hablo por experiencia.
Seguro para creadores de contenido: el caso especial del equipo
Como creador de contenido de viajes, llevo equipo por valor de más de 8.000 €: cámara con dos objetivos, dron dron, cámara de acción cámara de acción, trípodes, filtros y tarjetas de memoria. Naturalmente, un seguro médico de viaje normal NO cubre este equipo.
Para eso tengo un seguro fotográfico independiente que cubre robo, daños e incluso pérdida por parte de las aerolíneas. Me cuesta unos 200 € al año, una fracción del precio de un solo objetivo. Sobre todo al viajar, cuando cambias constantemente de lugar y tienes el equipo en hostales, coches de alquiler o en la playa, es imprescindible.
Mi consejo para otros creadores: revisa tu seguro de hogar; algunos cubren el equipo también en el extranjero hasta cierto valor. Si no, proveedores como Hepster o Allianz ofrecen seguros específicos de electrónica que también sirven para viajar.
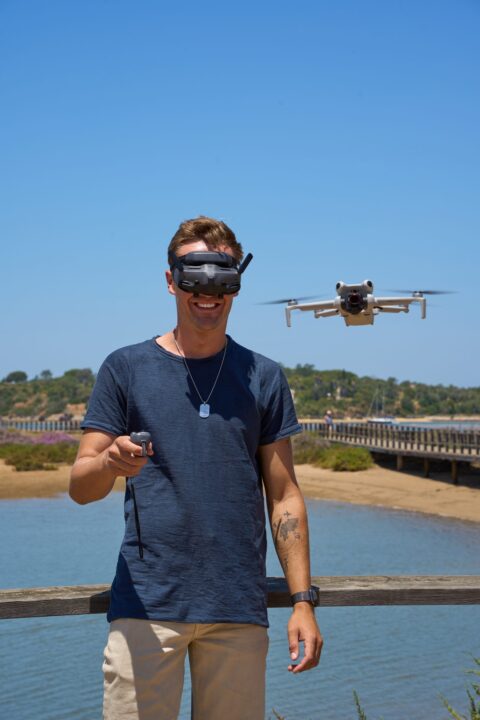
Max Haase
Creador de contenido de viajes · Fotógrafo con dron · Narrador visual
Creador profesional de contenido de viajes desde hace más de 10 años, con más de 4 millones de seguidores. Especializado en colaboraciones de alta gama con oficinas de turismo y relatos visuales de viajes.
 German
 English
 French
 Spanish