おすすめの長期旅行保険2026: 正直な比較
おすすめの長期旅行保険2026: 正直な比較
広告表示:この記事にはアフィリエイトリンク(広告)が含まれています。こうしたリンクから予約された場合、私に少額の手数料が入りますが、あなたの支払い金額は変わりません。
長期旅行のための海外旅行保険: 82か国を旅して比較した本音レビュー
6週間以上連続して旅行するなら、長期の海外旅行保険(海外療養保険)は必須です。ドイツの公的医療保険は、海外ではもう何も支払ってくれないからです。私は2016年、初めて東南アジアへの長期旅行に出発したときに、身をもってそれを学びました。それ以来、82か国で、ADAC海外療養保険、HanseMerkur海外療養保険、ERGO海外療養保険を実際に使って直接比較してきました。素晴らしいものもあれば、まったくの期待外れだったものもあります。
- 長期旅行向け: SafetyWing (月額約62ドルから), ドイツ国外へのすべての旅行で使っている、現在のメイン保険です。月単位で解約できます。
- ドイツのテスト優勝:HanseMerkurの長期プランは1日1.15ユーロから。最長5年まで、自己負担なし・補償額無制限でカバーします。
- 最安の短期旅行向け:ADAC海外療養保険は年会費12.80ユーロから。最長63日までの旅行を、搬送費用を含めてカバーします。
- 重要な条項:「医学的に必要」だけでなく「医学的に妥当な」搬送, この違いが、海外で何週間も入院することになるかどうかを左右します。
- 実際の費用例:アメリカでの腕の骨折は15,000〜40,000ユーロ、タイでの入院は1晩500〜2,000ユーロ、医療上の理由による帰国フライトは距離によって最大80,000ユーロ。
- よく旅行する人向けのセットアップ:公的医療保険(TK)+HanseMerkurの長期プラン+別途の機材保険(年200ユーロ)で、年間600ユーロ未満で万全の備えができます。
この記事では、おすすめのプロバイダーについての私の体験談をお伝えし、選ぶときに注意すべき点を解説します。そして、私が現在どの保険を使っていて、それはなぜなのかもお話しします。
SafetyWing ノマド保険
2024年から、すべての長期旅行で使っているメイン保険です。180か国以上をカバーし、サブスクのように月単位で解約でき、COVIDの治療にも対応しています。月額約62ドルからと、ドイツの長期プランよりかなりお手頃です。
- ✓ 全世界の国で月額約62ドルから(アメリカはオプション)
- ✓ 毎月自動更新, いつでも解約可能
- ✓ COVIDの治療込み、急性の症状については既往症による除外なし
- ✓ デジタルノマド&世界を旅する人のために開発
アフィリエイトリンク, あなたの追加料金はありません。ご契約いただくと、このブログの運営を応援していただけます。
なぜ海外旅行保険が必要なのか: 厳しい現実
多くの人はこう考えます。「自分は若くて健康だから、きっと何も起こらない」。私もそう思っていました。コロンビアで重い食中毒になり、病院に運ばれるまでは。保険がなければ、救急外来だけで2,000ユーロ以上かかっていたでしょう。アメリカでは、簡単な治療でもあっという間に5桁の金額になることがあります。
現実はこうです:
- アメリカ:腕の骨折で15,000〜40,000ユーロかかることも
- オーストラリア:救急搬送は800〜3,000豪ドル
- タイ:私立病院への入院は1晩500〜2,000ユーロ
- ペルー:クスコでの高山病の治療は300〜1,200ユーロ
- 医療上の理由による帰国フライト:距離によって10,000〜80,000ユーロ
ドイツの公的医療保険がカバーするのは、EU域内で最大6週間まで。しかもそれも限定的です。ヨーロッパ以外ではまったくカバーされません。民間の補足保険には「危険な活動」の除外条項があることが多く、シュノーケリングでさえ対象になる場合があります。
2026年版 海外療養保険の比較:SafetyWing、HanseMerkur&ADACをテスト
この10年間に、次のプロバイダーを実際に試してきました。ここでは、長期旅行者にとって本当に大切な基準で比較します。
1. SafetyWing Nomad Insurance: 現在のメイン保険
SafetyWingは、2024年からドイツ国外へのすべての長期旅行で使っている私のメイン保険です。ドイツのプロバイダーとの大きな違いは、月額サブスクのように機能すること。1回の旅行ごとに契約するのではなく、継続的に補償を受けながら、いつでも解約できます。デジタルノマドや長期バックパッカー、6か月後に帰るのか18か月後になるのか分からない人にぴったりです。
- 費用:月額約62ドルから(40歳未満、アメリカの補償なし)、アメリカの補償は追加料金でオプション
- 最大旅行期間:無制限, サブスクが自動で継続
- 自己負担額:1件あたり250ドル
- 搬送:最大100,000ドルまで含む
- 対象国:世界180か国以上、母国での治療も年30日まで補償
- COVID:治療込み、除外なし
- 特長:月単位で解約可能、ドイツ語の書類は不要、オンラインでの保険金請求は数分で完了
どんな人に向いている?デジタルノマド、帰国日が決まっていない長期バックパッカー、コンテンツクリエイター、リモートワーカー、そして柔軟でいたいすべての人です。主にドイツで暮らし、年に2〜3回旅行する程度ならHanseMerkurのほうが向いていますが、ほとんどの時間を旅先で過ごす人にとっては、現在SafetyWingが市場で最良の選択です。
2. HanseMerkur: ドイツのテスト優勝
HanseMerkurは2019年から使っていて、一度も失望したことがありません。長期プラン「長期旅行向け海外旅行保険」は、56日から最長5年までの滞在をカバーします。決め手になったのは、サウジアラビアで歯医者にかかったとき、2週間以内に何の問題もなく払い戻しを受けられたことです。
- 費用:1日1.15ユーロから(年齢と渡航先による)
- 最大旅行期間:最長5年
- 自己負担額:なし
- 搬送:含む(医学的に妥当な場合)
- 既往症:急性の悪化は補償
- 特長:旅行と旅行の間の最大6週間の帰国滞在も補償
3. ADAC海外療養保険
ADACの保険は安い一方で、補償も限られています。63日までの短期旅行なら圧倒的に安いのですが、長期旅行者にはあまり向いていません。最初のヨーロッパ旅行ではこれを使っていて満足していましたが、より長い旅行からは乗り換えました。
- 費用:63日までの旅行で年12.80ユーロから(1名)
- 最大旅行期間:1回の旅行につき63日
- 自己負担額:なし
- 搬送:含む(医学的に妥当かつ許容範囲の場合)
- 特長:短期旅行には非常に安い
4. Allianz Travel: プレミアムプロバイダー
Allianzは最も手厚い補償を提供しますが、最も高額でもあります。出張の多い人や、確実に備えたい人には堅実な選択です。3か月の南米旅行で利用しましたが、手続きはプロフェッショナルだった一方、費用は目に見えて高くなりました。
- 費用:長期旅行で1日2.50ユーロから
- 最大旅行期間:最長365日(延長可能)
- 自己負担額:プランによって異なる
- 搬送:含む
- 特長:ドイツ語対応の医師が常駐する24時間365日の緊急センター
5. WorldNomads: バックパッカーの定番
WorldNomads は、旅の途中でも加入できることから、長い間バックパッカーの定番でした。ただ、ここ数年で料金がかなり上がり、払い戻しに数か月かかることもあります。ずっと旅を続けている私にとっては、もう第一候補ではありません。
- 費用:地域によって1日3〜6ユーロから
- 最大旅行期間:柔軟に延長可能
- 自己負担額:プランによって100〜250ユーロ
- 搬送:含む
- 特長:出発後でも加入可能
2026年版 海外旅行保険の費用: ADAC、HanseMerkur、ERGOを価格で直接比較
| 運営者 | 1日あたりの費用 | 最長期間 | 自己負担額 | 搬送 |
|---|---|---|---|---|
| HanseMerkur | 1.15ユーロから | 5年 | なし | ✓ |
| ADAC | 0.04ユーロから | 63日 | なし | ✓ |
| Allianz Travel | 2.50ユーロから | 365日 | プランによる | ✓ |
| WorldNomads | 3.00ユーロから | 柔軟 | 100–250 € | ✓ |
長期の海外療養保険:選ぶときに注意すべき点
すべての海外旅行保険が同じではありません。長年のテストを経て、私が最も重要だと考える5つの基準をご紹介します。
1. 「医学的に妥当な」搬送と「医学的に必要な」搬送
これが何よりも大切な違いです。「医学的に必要」とは、現地で治療できない場合にのみ帰国搬送されるという意味です。「医学的に妥当」とは、回復のために帰国したほうがよいと判断された時点で帰国搬送されるという意味です。万一のとき、この違いによって、母国で治療を受けられるか、開発途上国の病院で何週間も入院することになるかが分かれる可能性があります。
2. 補償額
補償額は最低でも500,000ユーロ、できれば無制限が望ましいです。特に治療費が桁違いに高いアメリカ、カナダ、オーストラリアに行くならなおさらです。私のHanseMerkurは補償が無制限で、それだけでも安心感があります。
3. アクティビティの除外
多くの保険は「危険なスポーツ」を対象外にしていて、その定義はプロバイダーによってかなり異なります。ダイビングやカイトサーフィンまで含まれるところもあります。私のように定期的にカイトサーフィンやドローン撮影をする人間は、細かく確認する必要があります。私のアドバイスは、約款の細かい文字までしっかり読み、迷ったらプロバイダーに問い合わせることです。
4. 既往症
ほとんどの保険は、慢性的な既往症を補償しません。ただし、HanseMerkurのような優れたプロバイダーなら、既知の病気の急性の悪化は補償されます。たとえば喘息持ちの人が旅行中に重い発作を起こした場合、保険が支払われます。
5. 歯科治療
海外での歯のトラブルは、思っているより多く起こります。多くのプランは痛みを抑える治療しかカバーせず、入れ歯や大きな処置は対象外です。サウジアラビアで歯医者にかかったとき、380ユーロの費用はHanseMerkurが全額カバーしてくれましたが、どのプロバイダーでもそうとは限りません。
ADAC海外療養保険での保険金請求: 私の体験
コロンビア: カルタヘナでの食中毒
2019年、コロンビアのバックパッキング旅行の真っ最中に、ひどい食中毒になりました。病院で2晩を過ごし、点滴や検査を受けて、費用の総額は1,800ユーロ。当時加入していた保険からの払い戻しは、3週間以内に問題なく完了しました。
サウジアラビア: 砂漠の真ん中での歯痛
サウジアラビアの 観光局 とのコラボレーション中に、突然ひどい歯痛に襲われました。リヤドの歯科医は最高水準で、治療費は380ユーロ。HanseMerkurがすべて払い戻してくれました。アプリで申請して、12日後にはお金が口座に入っていました。
ノルウェー: ドローン事故と手のケガ
ロフォーテン諸島でドローンを離陸させるとき、風の強い中、岩の端で手を切ってしまいました。大したことではありませんでしたが、5針縫う必要がありました。ノルウェーでは旅行者の治療費が高く、簡単な傷の手当てだけで650ユーロ。ここでも全額払い戻しを受けられました。
デジタルノマド&常に旅をしている人のための海外旅行保険
私のようにほぼずっと旅をしているなら、特別な解決策が必要です。一般的な海外旅行保険は、ドイツに定住所があることが前提です。常に旅をしている人には、2つの選択肢があります。
選択肢1:住所を残す+長期の海外旅行保険。私はこれにしています。ドイツに住民登録したままにして、公的医療保険を払い続け、さらに長期旅行向けのHanseMerkurに加入しています。これで国内でも海外でも保険がかかっています。
選択肢2:住民登録を抜く+国際医療保険。ドイツの住所を抜く場合は、SafetyWingやCigna Globalのような国際医療保険が必要です。これらは割高(月70ユーロから)ですが、住所に縛られずに世界中で補償を受けられます。
海外旅行保険でよくある失敗
- 加入が遅すぎる:ほとんどの保険は、出発前に加入しておく必要があります。WorldNomadsは数少ない例外のひとつです。
- 補償内容を確認しない:除外項目を読まずに、いちばん安いプランを選んでしまう人が多くいます。カイトサーフィン、バイク、ダイビングなどは、補償されないことがよくあります。
- 領収書を保管しない:原本の領収書や診断書がなければ、払い戻しはありません。私はすべての領収書をすぐに撮影して、クラウドに保存しています。
- 二重加入:クレジットカードの付帯保険と補足保険の両方で補償を受けていて、無駄に二重払いしている人もいます。
- 補償額が低すぎる:50,000ユーロは大金に思えますが、それはアメリカで集中治療室に入るまでの話です。
海外旅行保険付きのクレジットカード: 価値はある?
AmexプラチナやBarclays Visaなど、多くのプレミアムクレジットカードには海外旅行保険が付帯しています。一見よさそうですが、落とし穴があります。
- 旅行代金をそのカードで支払っていることが条件になる場合が多い
- 最長の旅行期間はたいてい45〜90日まで
- 補償額が、専門のプロバイダーより低いことが多い
- 既往症の除外がより厳しい
私の結論:短期旅行の補完としてはOKですが、長期旅行の唯一の備えとしては明らかに不十分です。
2024/2025年の私のセットアップ
現在の私の構成は次のとおりです。
- 基本:ドイツの公的医療保険(TK)
- 長期旅行:HanseMerkurの長期プラン(1日1.15ユーロ)
- 追加:Amexプラチナのクレジットカード(短期旅行のバックアップとして)
- 機材保険:カメラとドローン用の別途の撮影機材保険(年約200ユーロ)
包括的な保険の総費用は、年間600ユーロ未満です。これは、海外で1回治療を受けたときにかかる費用よりも少ない金額です。
FAQ: 海外旅行保険についてのよくある質問
EU諸国への旅行にも海外旅行保険は必要ですか?
基本的に、EHIC(欧州健康保険証)があれば、EU諸国で基本的な医療を受けられます。ただし、搬送は補償されず、私的な治療も対象外で、国によっては公的医療の質が限られています。搬送のためだけでも、EU旅行でも補足保険をおすすめします。
旅行中に病気になって保険を解約したい場合は、どうなりますか?
ほとんどのプロバイダーでは、治療中の解約はできません。ただし、契約期間の終了時に解約することは可能です。治療中のものは、通常そのまま精算されます。
保険はCOVIDの治療もカバーしますか?
はい、信頼できるプロバイダーの多くは、いまではCOVIDを通常の病気として扱っています。ただし、隔離費用やキャンセル費用は補償されないことが多いので、よく読む必要があります。
旅行中に保険を延長できますか?
HanseMerkurならメールやオンラインポータルで可能です。ほかのプロバイダーの多くでも可能ですが、延長に2〜4週間の待ち時間がかかることがよくあります。
「Reisekrankenversicherung」と「Auslandskrankenversicherung」の違いは何ですか?
実質的に同じです。「Reisekrankenversicherung(旅行医療保険)」は日常的によく使われる言い方で、「Auslandskrankenversicherung(海外療養保険)」は専門的により正確な用語です。名前ではなく、補償範囲に注目してください。
ドローンの事故は補償されますか?
自分のドローンが原因であなたが負ったケガは、ドローンの飛行が明示的に除外されていなければ補償されます。ドローン本体の物損は海外旅行保険では補償されないので、別途ドローン保険または機材保険が必要です。高価な機材を持つコンテンツクリエイターには、別の保険に入ることを強くおすすめします。
まとめ: 私のはっきりしたおすすめ
82か国を旅し、何度か保険を使った経験から、はっきり言えます。海外旅行保険をケチってはいけません。長期旅行者には、HanseMerkurが私の断然のお気に入りです。1日あたりの料金が安く、自己負担なし、補償は無制限で、払い戻しも手間がかかりません。2か月までの短期旅行なら、ADACが圧倒的に安いです。
どのプロバイダーを選ぶにしても、とにかく加入しておくことが大切です。万一のとき、海外旅行保険は何千ユーロも節約できるだけでなく、最悪の場合には命を救ってくれることもあるのですから。
次の旅行の前のチェックリスト
忘れ物がないように、長期旅行の前に必ず確認している私のチェックリストをご紹介します。
- 保険の補償を確認:今の契約はまだ有効?渡航先はカバーされている?
- 補償額をチェック:医療費の高い国では最低500,000ユーロ
- アクティビティを確認:カイトサーフィン、ダイビング、バイク, すべて明示的に補償されている?
- 搬送の条項を読む:「医学的に必要」だけでなく「医学的に妥当」になっているか
- 緊急連絡先を保存:保険会社の緊急ホットラインをスマホに登録し、オフラインでも使えるようにする
- 書類をデジタルで保管:保険証券、証券番号、緊急連絡先をクラウドに保存
- 予防接種を更新:渡航先によっては、最新の予防接種を求める保険もあります
- 薬を持っていく:自分用の旅行用常備薬をそろえる, 特に人里離れた渡航先では
このリストには、これまで何度も旅を救われてきました。特に緊急連絡先の項目です。ベネズエラでトラブルがあったとき、HanseMerkurのホットラインにすぐ電話できました。30分以内に病院を紹介してもらい、費用の負担もその場で確認してくれたんです。必要になって初めてありがたみが分かるサービスです。
旅は、お金の使い道としていちばんのものです。ただし、きちんと備えがあってこそ。1日わずか数ユーロを良い保険に投資して、心配なく旅を楽しんでください。信じてください、経験者として言っています。
コンテンツクリエイターのための保険: 機材という特別なケース
トラベルコンテンツクリエイターの私は、8,000ユーロ以上の機材を持ち歩いています。2本のレンズ付きカメラ、ドローン、アクションカム、三脚、フィルター、メモリーカードなどです。これらの機材は、通常の海外旅行保険ではもちろん補償されません。
そのため、盗難、破損、さらには航空会社による紛失までカバーする、別途の撮影機材保険に入っています。費用は年約200ユーロで、レンズ1本の値段のほんの一部です。常に新しい場所を移動し、ホステルやレンタカー、ビーチに機材を置くことになる旅では、欠かせません。
ほかのクリエイターへのアドバイス:家財保険を確認してみてください。一定の金額まで、海外での機材を補償してくれるものもあります。そうでなければ、HepsterやAllianzなどが、旅行にも使える専用の電子機器保険を提供しています。
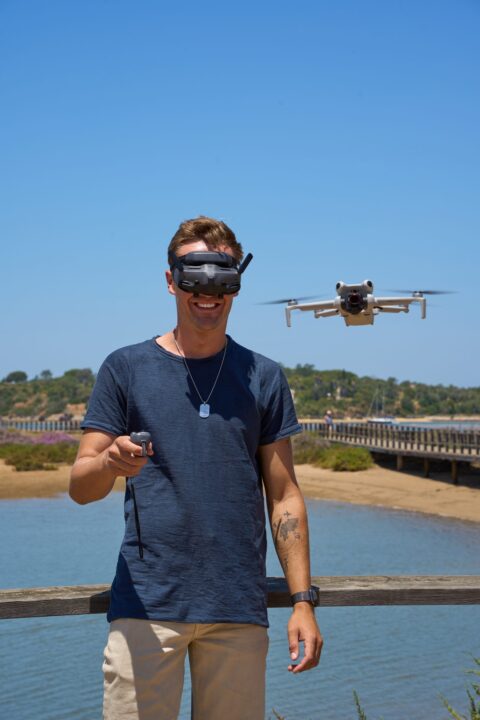
Max Haase
トラベルコンテンツクリエイター · ドローンフォトグラファー · ビジュアルストーリーテラー
私は10年以上プロのトラベルクリエイターとして活動しており、フォロワーは400万人以上です。ハイエンドな観光局とのコラボレーションと、ビジュアルな旅のストーリーテリングを専門としています。

 German
 English
 French
 Spanish
 Italian
 Japanese
 Chinese
 Dutch
 Portuguese