Beste verzekering voor lange reizen 2026: Eerlijke vergelijking
Beste verzekering voor lange reizen 2026: Eerlijke vergelijking
Reclamemelding: dit artikel bevat affiliatelinks (reclame). Boek je via zo'n link, dan ontvang ik een kleine commissie, voor jou verandert de prijs niet.
Reisziektekostenverzekering voor langdurige reizen: Mijn eerlijke vergelijking na 82 landen
Een reisziektekostenverzekering voor de lange termijn is verplicht zodra je langer dan zes weken aaneen op reis gaat, je wettelijke zorgverzekering betaalt in het buitenland namelijk niets meer. Dat heb ik in 2016 op de harde manier geleerd, toen ik mijn eerste langdurige reis naar Zuidoost-Azië begon. Sindsdien heb ik in 82 landen de ADAC Auslandskrankenversicherung, de HanseMerkur Auslandskrankenversicherung en de ERGO Auslandskrankenversicherung in de praktijk direct getest, sommige waren uitstekend, andere een absolute ramp.
- Voor langdurige reizen: SafetyWing (vanaf ca. 62 $/maand), mijn huidige hoofdverzekering voor alle reizen buiten Duitsland, maandelijks opzegbaar.
- Duitse testwinnaar: het langetermijntarief van HanseMerkur vanaf 1,15 €/dag dekt tot vijf jaar zonder eigen risico en met onbeperkte dekkingssom.
- Goedkoopste optie voor korte reizen: de ADAC Auslandskrankenversicherung start bij 12,80 € jaarpremie en dekt reizen tot 63 dagen inclusief terugtransport.
- Kritische clausule: „medisch zinvol terugtransport” in plaats van alleen „medisch noodzakelijk”, het verschil bepaalt of je weken in een ziekenhuis in het buitenland ligt.
- Echte kostenvoorbeelden: gebroken arm in de VS 15.000-40.000 €, een nacht in het ziekenhuis in Thailand 500-2.000 €, terugvlucht om medische redenen tot 80.000 € afhankelijk van de afstand.
- Setup voor frequente reizigers: wettelijke zorgverzekering (TK) plus HanseMerkur-langetermijn plus aparte apparatuurverzekering (200 €/jaar) kost minder dan 600 € per jaar voor volledige dekking.
In dit artikel deel ik mijn persoonlijke ervaringen met de beste aanbieders, leg ik uit waar je bij de keuze op moet letten en vertel ik je welke verzekering ik momenteel gebruik en waarom.
SafetyWing Nomad Insurance
Sinds 2024 mijn hoofdverzekering voor alle langdurige reizen. Dekt 180+ landen, werkt als een abonnement (maandelijks opzegbaar), vergoedt COVID-behandelingen, vanaf ca. 62 $/maand duidelijk goedkoper dan Duitse langetermijnaanbieders.
- ✓ Vanaf ~62 $/maand voor alle landen (VS optioneel)
- ✓ Maandelijks automatisch verlengd, op elk moment opzegbaar
- ✓ COVID-behandelingen inbegrepen, geen uitsluiting van bestaande aandoeningen bij acute gevallen
- ✓ Ontwikkeld voor digital nomads & wereldreizigers
Affiliatelink, geen meerprijs voor jou. Steunt deze blog bij het afsluiten.
Waarom je een reisziektekostenverzekering nodig hebt: de harde feiten
Veel mensen denken: „Ik ben jong en gezond, mij overkomt niets.“ Dat dacht ik ook, tot ik in Colombia met een zware voedselvergiftiging in het ziekenhuis belandde. Zonder verzekering had alleen de eerste hulp me al meer dan 2.000 € gekost. In de VS kunnen zelfs eenvoudige behandelingen snel vijfcijferig worden.
Dit is de realiteit:
- VS: een gebroken arm kan 15.000–40.000 € kosten
- Australië: een ambulancetransport kost 800–3.000 AUD
- Thailand: een ziekenhuisopname in een privéziekenhuis kost 500–2.000 € per nacht
- Peru: behandeling van hoogteziekte in Cusco: 300–1.200 €
- Terugvlucht om medische redenen: 10.000–80.000 € afhankelijk van de afstand
Je wettelijke zorgverzekering dekt maximaal 6 weken in het EU-buitenland, en ook dat slechts beperkt. Buiten Europa? Geen enkele dekking. Private aanvullende verzekeringen hebben vaak uitsluitingen voor „gevaarlijke activiteiten“, en daar valt soms al snorkelen onder.
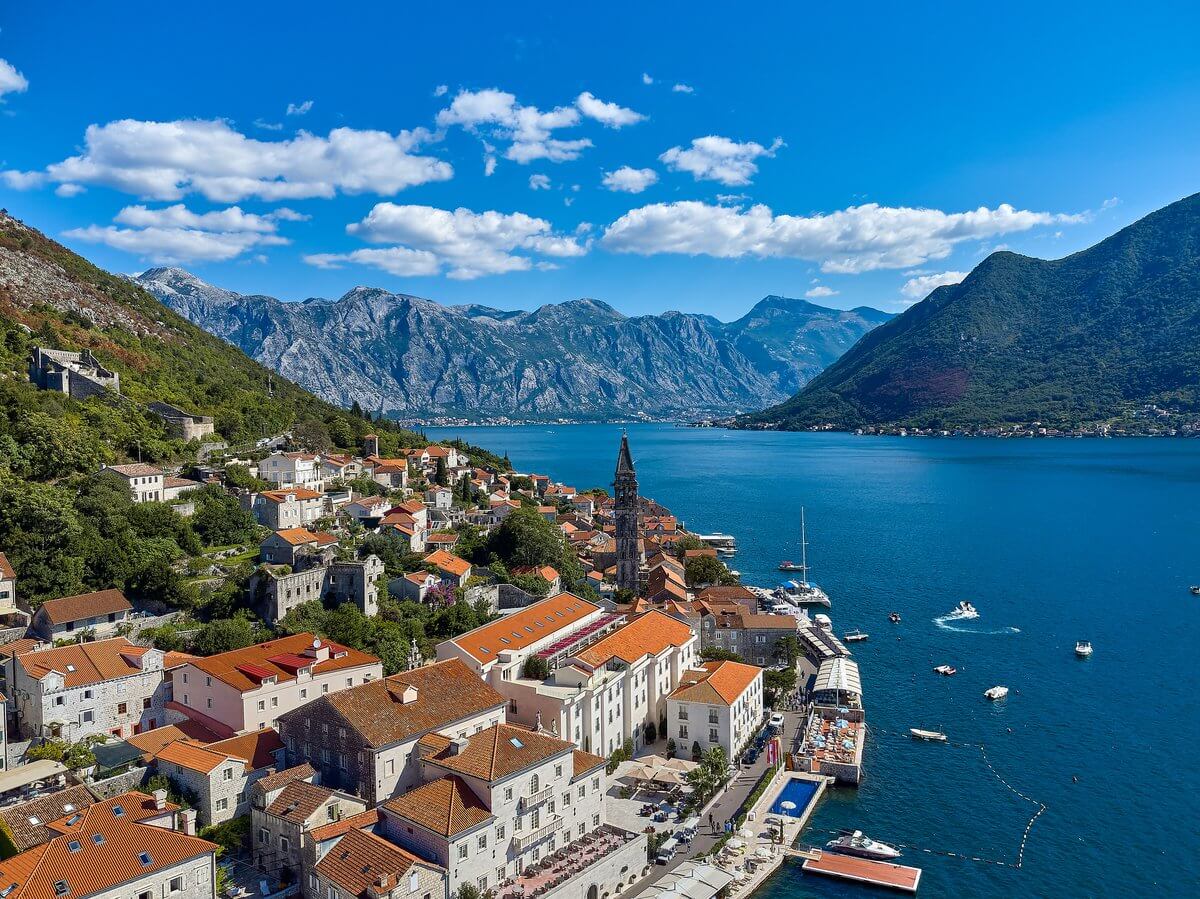
Vergelijking buitenlandse ziektekostenverzekering 2026: SafetyWing, HanseMerkur & ADAC getest
Ik heb de afgelopen tien jaar de volgende aanbieders persoonlijk getest en vergelijk ze hier aan de hand van de criteria die voor langdurige reizigers echt belangrijk zijn.
1. SafetyWing Nomad Insurance: Mijn huidige hoofdverzekering
SafetyWing is sinds 2024 mijn persoonlijke hoofdverzekering voor alle langdurige reizen buiten Duitsland. Het grote verschil met Duitse aanbieders: SafetyWing werkt als een maandelijks abonnement, je boekt niet één enkele reis, maar hebt permanent dekking en kunt op elk moment opzeggen. Perfect voor digital nomads, langdurige backpackers en iedereen die niet weet of hij na 6 of 18 maanden terugkomt.
- Kosten: vanaf ca. 62 $/maand (onder de 40 jaar, zonder dekking in de VS); dekking in de VS optioneel tegen meerprijs
- Maximale reisduur: onbeperkt, het abonnement loopt automatisch door
- Eigen risico: 250 $ per schadegeval
- Terugtransport: inbegrepen tot 100.000 $
- Landen: 180+ wereldwijd, behandelingen in het thuisland tot 30 dagen per jaar meeverzekerd
- COVID: behandeling inbegrepen, geen uitsluiting
- Bijzonderheid: maandelijks opzegbaar, geen Duitse formulieren, online schadeclaim in enkele minuten
Voor wie geschikt? Digital nomads, langdurige backpackers zonder vaste terugkeerdatum, contentcreators, remote workers en iedereen die flexibel wil blijven. Wie vooral in Duitsland woont en 2–3× per jaar op reis gaat, is beter af met HanseMerkur, maar voor wie het grootste deel van de tijd onderweg is, is SafetyWing momenteel de beste keuze op de markt.
2. HanseMerkur: De Duitse testwinnaar
HanseMerkur gebruik ik sinds 2019 en heeft me nooit teleurgesteld. Het langetermijntarief „Reiskostenverzekering voor lange reizen“ dekt verblijven van 56 dagen tot 5 jaar. Wat me overtuigde: toen ik in Saoedi-Arabië een tandarts nodig had, werd de vergoeding binnen twee weken uitbetaald, zonder discussie.
- Kosten: vanaf 1,15 €/dag (afhankelijk van leeftijd en bestemming)
- Maximale reisduur: tot 5 jaar
- Eigen risico: geen
- Terugtransport: inbegrepen (medisch zinvol)
- Bestaande aandoeningen: acute verslechtering gedekt
- Bijzonderheid: ook verblijven in het thuisland van maximaal 6 weken tussen reizen zijn verzekerd
3. ADAC ziektekostenverzekering voor het buitenland
De ADAC-verzekering is goedkoper, maar ook beperkter. Voor korte reizen tot 63 dagen is ze onverslaanbaar goedkoop, voor langdurige reizigers echter minder geschikt. Ik had haar tijdens mijn eerste reizen door Europa en was tevreden, maar ben voor de langere trips overgestapt.
- Kosten: vanaf 12,80 €/jaar (eén persoon) voor reizen tot 63 dagen
- Maximale reisduur: 63 dagen per reis
- Eigen risico: geen
- Terugtransport: inbegrepen (medisch zinvol EN verantwoord)
- Bijzonderheid: extreem goedkoop voor korte reizen
4. Allianz Travel: de premiumaanbieder
Allianz biedt de meest uitgebreide dekking, maar is ook het duurst. Voor zakenreizigers en mensen die op safe willen spelen een solide keuze. Ik heb haar gebruikt voor een driemaandse reis door Zuid-Amerika, de afhandeling was professioneel, maar de kosten merkbaar hoger.
- Kosten: vanaf 2,50 €/dag voor langdurige reizen
- Maximale reisduur: tot 365 dagen (verlengbaar)
- Eigen risico: verschilt per tarief
- Terugtransport: inbegrepen
- Bijzonderheid: 24/7-alarmcentrale met Duitssprekende artsen
5. WorldNomads: de backpackerklassieker
WorldNomads was lange tijd de standaard onder backpackers, omdat je de verzekering ook nog onderweg kunt afsluiten. De prijzen zijn de afgelopen jaren echter duidelijk gestegen en de vergoeding duurt soms maanden. Voor mij als permanente reiziger niet meer de eerste keuze.
- Kosten: vanaf 3–6 €/dag afhankelijk van de regio
- Maximale reisduur: flexibel verlengbaar
- Eigen risico: 100–250 € afhankelijk van het tarief
- Terugtransport: inbegrepen
- Bijzonderheid: ook af te sluiten na aanvang van de reis
Kosten reisziektekostenverzekering 2026: ADAC, HanseMerkur, ERGO in directe prijsvergelijking
| Aanbieder | Kosten/dag | Max. duur | Eigen risico | Terugtransport |
|---|---|---|---|---|
| HanseMerkur | vanaf 1,15 € | 5 jaar | Geen | ✓ |
| ADAC | vanaf 0,04 € | 63 dagen | Geen | ✓ |
| Allianz Travel | vanaf 2,50 € | 365 dagen | Varieert | ✓ |
| WorldNomads | vanaf 3,00 € | Flexibel | 100–250 € | ✓ |
Buitenlandse ziektekostenverzekering voor de lange termijn: waar je bij de keuze op moet letten
Niet elke reisziektekostenverzekering is gelijk. Dit zijn de vijf criteria die ik na jaren testen het belangrijkst vind:
1. Medisch zinvol versus medisch noodzakelijk terugtransport
Dit is het allerbelangrijkste verschil. „Medisch noodzakelijk“ betekent: je wordt alleen teruggevlogen als je ter plaatse niet behandeld kunt worden. „Medisch zinvol“ betekent: je wordt teruggevlogen zodra dat beter is voor je herstel. In een noodgeval kan het verschil betekenen dat je weken in een ziekenhuis in een ontwikkelingsland ligt in plaats van thuis te worden behandeld.
2. Dekkingssom
De dekkingssom moet minstens 500.000 € bedragen, beter onbeperkt. Vooral als je naar de VS, Canada of Australië reist, waar behandelkosten astronomisch zijn. Mijn HanseMerkur biedt onbeperkte dekking, en alleen dat al geeft me een goed gevoel.
3. Uitsluitingen voor activiteiten
Veel verzekeringen sluiten „gevaarlijke sporten“ uit. En de definitie verschilt sterk: bij sommige aanbieders vallen al duiken of kitesurfen eronder. Als iemand die regelmatig kitesurft en met een drone vliegt, moet ik daar goed op letten. Mijn tip: lees de kleine lettertjes en vraag bij twijfel de aanbieder.
4. Bestaande aandoeningen
De meeste verzekeringen dekken chronische bestaande aandoeningen niet. Maar: een acute verslechtering van een bekende aandoening is bij goede aanbieders zoals HanseMerkur gedekt. Als je bijvoorbeeld astma hebt en tijdens je vakantie een zware aanval krijgt, betaalt de verzekering.
5. Tandheelkundige behandelingen
Tandproblemen in het buitenland komen vaker voor dan je denkt. Veel tarieven dekken alleen pijnbehandeling, maar geen kronen of grotere ingrepen. Bij mijn tandartsbezoek in Saoedi-Arabië werden de kosten van 380 € volledig gedekt door HanseMerkur, dat is niet bij elke aanbieder zo.
Schadegeval met de ADAC Auslandskrankenversicherung: Mijn ervaringen
Colombia: voedselvergiftiging in Cartagena
In 2019, midden in mijn backpacktocht door Colombia, kreeg ik een nare voedselvergiftiging. Twee nachten in het ziekenhuis, infusen, laboratoriumonderzoeken, totale kosten: 1.800 €. De vergoeding door mijn toenmalige verzekering verliep probleemloos binnen drie weken.
Saoedi-Arabië: kiespijn midden in de woestijn
Tijdens een samenwerking met de Saoedi-Arabische tourism board kreeg ik plotseling hevige kiespijn. De tandarts in Riyad was eersteklas, de behandeling kostte 380 €. HanseMerkur heeft alles vergoed, via de app ingediend, na 12 dagen stond het geld op mijn rekening.
Noorwegen: dronecrash en handletsel
Bij het opstijgen met mijn drone op de Lofoten sneed ik mijn hand open aan een rotsrand in de wind. Niets dramatisch, maar het waren vijf hechtingen. In Noorwegen zijn de behandelkosten voor toeristen fors, 650 € voor een simpele wondverzorging. Ook hier: volledige vergoeding.
Reisziektekostenverzekering voor digital nomads & permanente reizigers
Als je net als ik vrijwel permanent op reis bent, heb je een speciale oplossing nodig. De klassieke reisziektekostenverzekering gaat ervan uit dat je een vaste woonplaats in Duitsland hebt. Als permanente reiziger heb je twee opties:
Optie 1: woonplaats behouden + langetermijnreisverzekering. Dat doe ik: ik ben nog steeds in Duitsland ingeschreven, betaal mijn wettelijke zorgverzekering en heb daarnaast HanseMerkur voor langdurige reizen. Zo ben ik zowel in het binnenland als in het buitenland verzekerd.
Optie 2: uitschrijven + internationale zorgverzekering. Wie zich in Duitsland uitschrijft, heeft een internationale zorgverzekering nodig zoals SafetyWing of Cigna Global. Die zijn duurder (vanaf 70 €/maand), maar bieden wereldwijde dekking zonder woonplaatsbinding.
De meest gemaakte fouten bij de reisziektekostenverzekering
- Te laat afsluiten: de meeste verzekeringen moeten VÓÓR vertrek worden afgesloten. WorldNomads is een van de weinige uitzonderingen.
- Dekking niet controleren: veel mensen boeken blind het goedkoopste tarief zonder de uitsluitingen te lezen. Kitesurfen, motorrijden, duiken, vaak niet gedekt.
- Bewijzen niet bewaren: zonder originele facturen en medische rapporten is er geen vergoeding. Ik fotografeer elke factuur meteen en sla ze op in de cloud.
- Dubbele verzekering: sommigen hebben dekking via hun creditcard ÉN een aanvullende verzekering en betalen onnodig dubbel.
- Te lage dekkingssom: 50.000 € klinkt veel, tot je in de VS op de intensive care belandt.
Creditcards met reisziektekostenverzekering: is dat de moeite waard?
Veel premium creditcards zoals de Amex Platinum of de Barclays Visa bieden een inbegrepen reisziektekostenverzekering. Klinkt in eerste instantie goed, maar er zitten haken en ogen aan:
- De reis moet vaak met de kaart betaald zijn
- Maximale reisduur meestal slechts 45–90 dagen
- Dekkingssommen vaak lager dan bij gespecialiseerde aanbieders
- Uitsluitingen voor bestaande aandoeningen zijn strenger
Mijn conclusie: als aanvulling voor korte reizen prima, als enige bescherming voor langdurige reizen zeker niet voldoende.
Mijn setup voor 2024/2025
Momenteel gebruik ik de volgende setup:
- Basis: wettelijke zorgverzekering in Duitsland (TK)
- Langdurige reis: HanseMerkur-langetermijntarief (1,15 €/dag)
- Aanvullend: Amex Platinum creditcard (voor korte reizen als back-up)
- Apparatuurverzekering: aparte fotoapparatuurverzekering voor mijn camera en drone (ca. 200 €/jaar)
Totale kosten voor een uitgebreide verzekeringsdekking: minder dan 600 € per jaar. Dat is minder dan één enkele behandeling in het buitenland zou kosten.
FAQ: Veelgestelde vragen over de reisziektekostenverzekering
Heb ik een reisziektekostenverzekering nodig voor EU-landen?
In principe heb je met je EHIC (Europese ziektekostenverzekeringskaart) basiszorg in EU-landen. Maar: terugtransport is niet gedekt, private behandeling is niet gedekt, en in sommige landen is de kwaliteit van de openbare gezondheidszorg beperkt. Ik raad ook voor reizen binnen de EU een aanvullende verzekering aan, alleen al vanwege het terugtransport.
Wat gebeurt er als ik tijdens de reis ziek word en de verzekering wil opzeggen?
De meeste aanbieders staan opzegging tijdens een lopende behandeling niet toe. Je kunt de verzekering wel opzeggen per het einde van de contractperiode. Lopende behandelingen worden meestal nog afgehandeld.
Dekt de verzekering ook COVID-behandelingen?
Ja, de meeste betrouwbare aanbieders hebben COVID inmiddels als gewone ziekte opgenomen. Quarantainekosten en annuleringen zijn echter vaak NIET gedekt. Daar moet je goed op letten.
Kan ik de verzekering onderweg verlengen?
Bij HanseMerkur wel, per e-mail of via het online portaal. Bij de meeste andere aanbieders ook, maar vaak met een wachttijd van 2–4 weken voor de verlenging.
Wat is het verschil tussen reisziektekostenverzekering en buitenlandse ziektekostenverzekering?
Praktisch hetzelfde. „Reisziektekostenverzekering“ wordt in de volksmond vaker gebruikt, „buitenlandse ziektekostenverzekering“ is de technisch correctere term. Let op de dekking, niet op de naam.
Zijn dronecrashes verzekerd?
Letsel dat je oploopt door je eigen drone, ja, als dronevliegen niet expliciet is uitgesloten. Materiële schade aan de drone zelf is NIET gedekt door de reisziektekostenverzekering, daarvoor heb je een aparte dronverzekering of apparatuurverzekering nodig. Als contentcreator met dure apparatuur raad ik dringend een aparte polis aan.
Conclusie: Mijn duidelijke aanbeveling
Na 82 landen en meerdere verzekeringsgevallen kan ik duidelijk zeggen: bezuinig niet op de reisziektekostenverzekering. HanseMerkur is voor langdurige reizigers mijn duidelijke favoriet, gunstige dagprijs, geen eigen risico, onbeperkte dekking en een probleemloze vergoeding. Voor korte reizen tot twee maanden is de ADAC onverslaanbaar goedkoop.
Welke aanbieder je ook kiest: als je er maar een hebt. Want in een noodgeval kan een reisziektekostenverzekering niet alleen duizenden euro's besparen, maar in het ergste geval je leven redden.
Checklist voor je volgende reis
Zodat je niets vergeet, hier mijn persoonlijke checklist die ik voor elke langdurige reis doorloop:
- Verzekeringsdekking controleren: loopt je huidige polis nog? Dekt ze de reisbestemming?
- Dekkingssom checken: minimaal 500.000 € voor landen met dure gezondheidszorg
- Activiteiten uitzoeken: kitesurfen, duiken, motorrijden, alles expliciet gedekt?
- Terugtransportclausule lezen: „medisch zinvol“ in plaats van alleen „medisch noodzakelijk“
- Noodnummer opslaan: sla de nood-hotline van je verzekering op in je telefoon, ook offline beschikbaar
- Documenten digitaal veiligstellen: verzekeringsbewijs, polisnummer en noodcontact in de cloud opslaan
- Vaccinaties opfrissen: sommige verzekeringen eisen actuele vaccinaties voor bepaalde bestemmingen
- Medicijnen inpakken: stel je persoonlijke reisapotheek samen, vooral voor afgelegen bestemmingen
Deze lijst heeft mijn vakantie al meerdere keren gered. Vooral het punt met het noodnummer: in Venezuela had ik ooit een probleem en kon ik direct de hotline van HanseMerkur bellen. Binnen 30 minuten hadden ze een ziekenhuis voor me aanbevolen en de kostenovername direct bevestigd. Dat is service die je pas waardeert als je haar nodig hebt.
Reizen is het beste wat je met je geld kunt doen, maar alleen als je verzekerd bent. Investeer die paar euro per dag in een goede verzekering en geniet zorgeloos van je reis. Trust me, ik spreek uit ervaring.
Verzekering voor contentcreators: Speciaal geval apparatuur
Als travel contentcreator heb ik apparatuur ter waarde van meer dan 8.000 € bij me: camera met twee objectieven, drone Drohne, actioncam Action-Cam, statieven, filters, geheugenkaarten. Deze apparatuur is via een gewone reisziektekostenverzekering natuurlijk NIET gedekt.
Daarvoor heb ik een aparte fotoapparatuurverzekering, die diefstal, beschadiging en zelfs verlies door luchtvaartmaatschappijen dekt. Kost me ongeveer 200 € per jaar, een fractie van wat één enkel objectief kost. Juist op reis, waar je voortdurend op nieuwe plekken bent en apparatuur in hostels, huurauto's of op het strand hebt, is dat onmisbaar.
Mijn tip voor andere creators: controleer je inboedelverzekering, sommige dekken apparatuur ook in het buitenland, tot een bepaalde waarde. Anders bieden aanbieders zoals Hepster of Allianz speciale elektronicaverzekeringen aan, die ook tijdens reizen gelden.
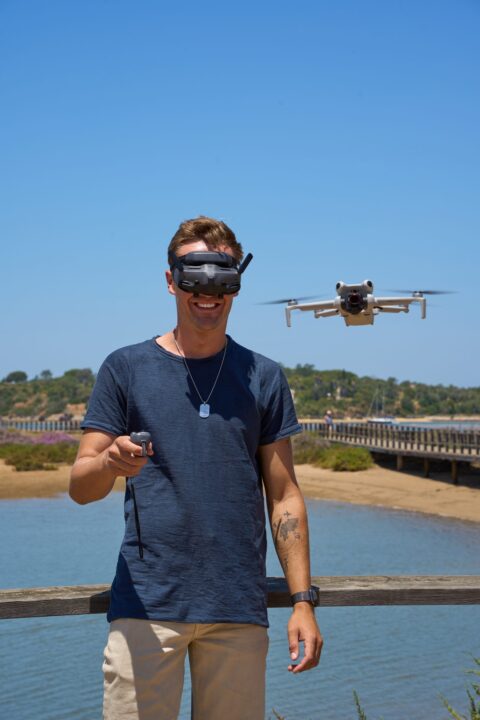
Max Haase
Reiscontentmaker · Dronefotograaf · Visueel verhalenverteller
Al ruim 10 jaar ben ik professioneel travel creator met 4M+ volgers; ik specialiseer me in hoogwaardige samenwerkingen met toeristenbureaus en visuele reisverhalen.

 German
 English
 French
 Spanish
 Italian
 Japanese
 Chinese
 Dutch
 Portuguese